


Loan Calculator X
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.2.0.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 10 000+
- დეველოპერი
- ADEEB ENTERPRISE
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
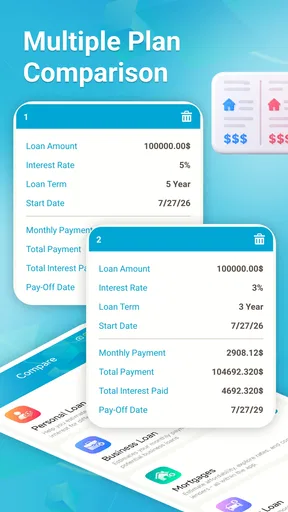
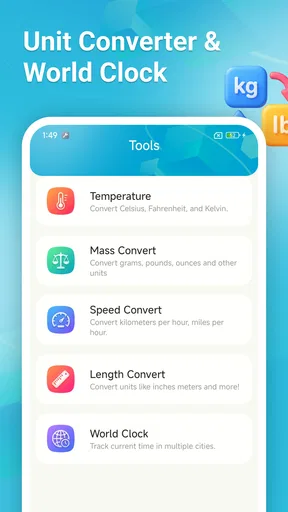
 ანალიზის ავტორი AppCompare
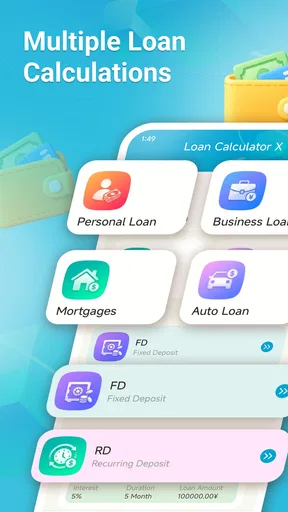
სესხის აღებამდე ყველაზე რთული ნაწილი ხშირად თავად კალკულატორის პოვნა კი არა, სხვადასხვა შეთავაზების ერთმანეთთან მშვიდად შედარებაა. Loan Calculator X სწორედ ამ ყოველდღიურ ამოცანას ამარტივებს: ფინანსურ კატეგორიაში მოთავსებული აპი საშუალებას გაძლევთ, სესხის, დეპოზიტისა და ერთეულების გადაყვანის გამოთვლები ერთ ადგილას შეასრულოთ. მე მას ყველაზე მეტად მაშინ ვაფასებ, როცა გადაწყვეტილების მიღებამდე სწრაფი, წინასწარი სურათი მჭირდება და არ მინდა ყველაფერი ხელით დავითვალო.
აპლიკაციას ავითარებს ADEEB ENTERPRISE. ის უფასოდ გამოიყენება, განკუთვნილია ფართო აუდიტორიისთვის და ასაკობრივად შეფასებულია 3+. გავრცელების მხრივ ეს ჯერ კიდევ შედარებით მცირე, მაგრამ უკვე რეალური მომხმარებლების მქონე ინსტრუმენტია — ჩამოტვირთვების რაოდენობა ათი ათასს აჭარბებს. მიმდინარე ვერსიაა 1.2.0.0, ხოლო Android-ის მინიმალური მოთხოვნა მეცხრე ვერსიაა. ეს დეტალები პრაქტიკაში ნიშნავს, რომ თანამედროვე Android მოწყობილობების უმეტესობაზე მისი გაშვება პრობლემას არ უნდა წარმოადგენდეს.
სესხის გამოთვლა როგორც მთავარი შესაძლებლობა
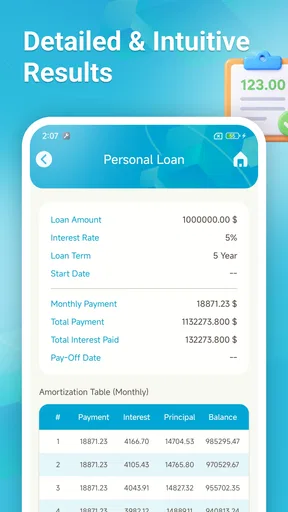
ამ მიმოხილვაში ყურადღებას ძირითადად სესხის კალკულატორზე ვამახვილებ, რადგან სწორედ ეს ფუნქცია განსაზღვრავს აპის ყველაზე სასარგებლო გამოყენებას. სესხის შეთავაზების ნახვისას ადამიანებს ხშირად მხოლოდ საბოლოო გადასახადი ან რეკლამაში გამოტანილი პროცენტი ახსოვთ. რეალური სურათი კი დამოკიდებულია თანხაზე, ვადაზე და საპროცენტო პირობებზე. ცალკე გამოთვლის შესაძლებლობა გეხმარებათ, ბანკის ან სხვა გამსესხებლის წარმომადგენელთან საუბრამდე გაიგოთ, დაახლოებით რა მასშტაბის ვალდებულებაზე ფიქრობთ.
ჩემი აზრით, ასეთი ინსტრუმენტი განსაკუთრებით კარგია პირველადი ფილტრის როლში. ის არ ცვლის ხელშეკრულების ყურადღებით წაკითხვას და ვერ უნდა აღიქვათ საბოლოო ფინანსურ გადაწყვეტილებად, მაგრამ გაძლევთ საშუალებას, სწრაფად შეამოწმოთ, რამდენად რეალისტურია თქვენთვის სასურველი თანხა. თუ რამდენიმე ვარიანტს ადარებთ, ერთი და იმავე მიდგომით გაკეთებული გამოთვლები უფრო სასარგებლოა, ვიდრე მხოლოდ რეკლამაში ნაჩვენები ციფრების შედარება.
აქ არის პირველი მნიშვნელოვანი პრაქტიკული რჩევა: სანამ გამოთვლას დაიწყებთ, წინასწარ ჩამოწერეთ სამი რამ — რამდენის აღება გჭირდებათ, რა ვადა გაწყობთ და რა ოდენობის ყოველთვიური გადახდა არ დაგამძიმებთ. შემდეგ აპი გამოიყენეთ არა სასურველი თანხის გასამართლებლად, არამედ თქვენი რეალური ზღვრის შესამოწმებლად. ეს მცირე ცვლილება მიდგომაში ბევრ ადამიანს ეხმარება, რომ სესხი ემოციური სურვილით კი არა, გადახდის შესაძლებლობით შეაფასოს.
როგორ ვიყენებ მას პრაქტიკაში
გამოყენების ლოგიკა მარტივია: აპში შედიხართ, ირჩევთ შესაბამის ფინანსურ გამოთვლას და შეყავთ თქვენთვის ცნობილი პირობები. შემდეგ შედეგს იყენებთ იმისთვის, რომ შეცვალოთ ერთი პარამეტრი და ნახოთ, როგორ იცვლება სურათი. მაგალითად, შეგიძლიათ ჯერ თანხა დატოვოთ უცვლელი და შეადაროთ მოკლე და გრძელი ვადა. ამის შემდეგ იგივე თანხა სხვა ოდენობით სცადოთ. სწორედ ასეთი თანმიმდევრული შედარება არის აპის მთავარი პრაქტიკული ღირებულება.
მე გირჩევთ, ერთდროულად მხოლოდ ერთი ცვლილება გააკეთოთ. თუ თანხასაც, ვადასაც და პროცენტსაც ერთად შეცვლით, საბოლოო განსხვავების მიზეზის გაგება გაგიჭირდებათ. ჯერ ვადა შეცვალეთ, შემდეგ თანხა, ბოლოს კი საპროცენტო პირობა. ასე შედეგი უფრო გასაგები ხდება და აპი უბრალო ციფრების გენერატორად აღარ რჩება — ის შედარების სამუშაო ხელსაწყოდ იქცევა.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
სესხის გამოთვლისას მიღებული შედეგი უნდა შეადაროთ გამსესხებლის ოფიციალურ პირობებს. განსაკუთრებით მნიშვნელოვანია, რომ რეალურ შეთავაზებაში შეიძლება არსებობდეს დამატებითი ხარჯები, საკომისიოები, დაზღვევა ან სხვა პირობა, რომელიც მარტივ კალკულაციაში არ აისახება. ამიტომ ჩემი პრაქტიკული წესი ასეთია: Loan Calculator X-ს ვიყენებ წინასწარი შეფასებისთვის, ხოლო ხელშეკრულების საბოლოო ღირებულებას მხოლოდ ოფიციალური დოკუმენტით ვამოწმებ.
ეს განსხვავება ერთ-ერთი ყველაზე მნიშვნელოვანი ნიუანსია. კალკულატორის შედეგი შეიძლება მათემატიკურად სწორად გამოიყურებოდეს, მაგრამ მაინც არ ემთხვეოდეს ბანკის საბოლოო შეთავაზებას. მიზეზი თავად აპის სისუსტე კი არაა; ფინანსური პროდუქტები ხშირად უფრო რთულია, ვიდრე რამდენიმე ველის შეყვანა. ამიტომ აპისგან უნდა ელოდოთ სწრაფ და გასაგებ ორიენტირს, არა იურიდიულად სავალდებულო შეთავაზებას.
რეალური ყოველდღიური სცენარი
წარმოვიდგინოთ, რომ სახლში ტექნიკის შეცვლა გჭირდებათ და რამდენიმე გამსესხებლის პირობებს ათვალიერებთ. ერთ შეთავაზებას მოკლე ვადა აქვს და ყოველთვიური გადასახადი მაღალი გამოდის, მეორე კი უფრო ხანგრძლივ პერიოდს გთავაზობთ. ასეთ დროს მხოლოდ დაბალი თვიური შენატანის ნახვა შეცდომაში შეგიყვანთ, რადგან ხანგრძლივი ვადა მთლიან სურათს ცვლის.
მე ასეთ სიტუაციაში ჯერ ორივე ვარიანტს ცალ-ცალკე შევიყვანდი, შემდეგ კი მიღებულ შედეგებს ჩავიწერდი. ამის შემდეგ შევამოწმებდი, რამდენად იცვლება ყოველთვიური ტვირთი ვადის ცვლილებისას და ხომ არ ხდება საბოლოო გადახდა ჩემთვის ზედმეტად მძიმე. აპის გამოყენების ეს მეთოდი უფრო სასარგებლოა, ვიდრე ერთი გამოთვლის გაკეთება და შედეგის დაუყოვნებლივ მიღება.
კიდევ ერთი კარგი სცენარია ოჯახის ბიუჯეტის დაგეგმვა. თუ სესხის აღებას რამდენიმე თვეში აპირებთ, შეგიძლიათ წინასწარ შეამოწმოთ სხვადასხვა თანხა და დაინახოთ, რა ოდენობის გადახდა შეიძლება დაგჭირდეთ. შემდეგ ეს რიცხვი შეადარეთ ქირას, კომუნალურ გადასახადებს, საკვებსა და სხვა მუდმივ ხარჯებს. საუკეთესო გამოყენება არის არა მაქსიმალური თანხის პოვნა, არამედ უსაფრთხო ყოველთვიური ზღვრის დადგენა.
ამავე მიდგომით შეიძლება აპი გამოიყენოთ მანქანის, რემონტის ან სწავლის ხარჯების წინასწარი დაგეგმვისას. ასეთ შემთხვევებში მთავარი სარგებელი არის სცენარების სწრაფად გადამოწმება. თქვენ არ გჭირდებათ ყოველ ჯერზე ფურცელზე ფორმულის გადაწერა ან სხვადასხვა ვებსაიტზე გადასვლა. ერთი და იმავე ხელსაწყოში შეგიძლიათ რამდენიმე ვარიანტი თანმიმდევრულად შეადაროთ.
დეპოზიტისა და ერთეულების გადაყვანის როლი
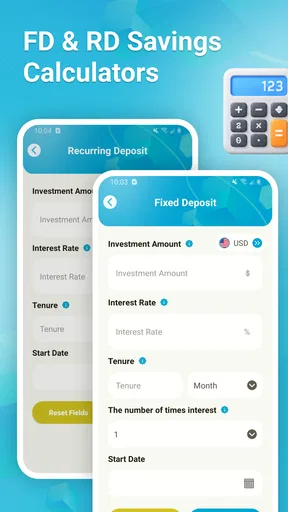
მიუხედავად იმისა, რომ ჩემი შეფასების ცენტრში სესხია, აპის სხვა მიმართულებები მის გამოყენებას უფრო ფართოს ხდის. დეპოზიტის გამოთვლა სასარგებლოა მაშინ, როცა დანაზოგის განთავსებას გეგმავთ და გსურთ, წინასწარ გაიაზროთ შესაძლო შედეგი. აქაც იგივე პრინციპი მოქმედებს: კალკულაცია კარგია საორიენტაციოდ, მაგრამ საბოლოო გადაწყვეტილებამდე უნდა გადაამოწმოთ კონკრეტული ფინანსური პროდუქტის წესები.
ერთეულების გადაყვანა შეიძლება ერთი შეხედვით მეორეხარისხოვანი ფუნქცია ჩანდეს, თუმცა ერთ აპში მისი არსებობა მოსახერხებელია. ფინანსურ დაგეგმვაში ზოგჯერ სხვადასხვა საზომი ერთეულის სწრაფად შედარება გჭირდებათ, განსაკუთრებით მაშინ, როცა ხარჯებს, ფასებს ან რაოდენობებს ითვლით. ამ ფუნქციის გამო აპი მხოლოდ სესხის ერთჯერად ინსტრუმენტად არ რჩება და შეიძლება პერიოდულად გამოსაყენებელ პატარა დამხმარედ იქცეს.
ამ სამი მიმართულების გაერთიანებას ერთი საინტერესო შედეგი აქვს: აპი შეიძლება გამოიყენოთ როგორც მცირე ფინანსური სამუშაო სივრცე. მაგალითად, ჯერ სესხის სავარაუდო გადახდა შეამოწმოთ, შემდეგ დეპოზიტის ალტერნატივა შეადაროთ და ბოლოს საჭირო ერთეულები გადაიყვანოთ. ეს არ ნიშნავს, რომ აპი სრულფასოვან საბიუჯეტო სისტემას ცვლის. უბრალოდ, რამდენიმე ახლოს მდგომი ამოცანისთვის ცალკე ხელსაწყოების ძებნა აღარ გჭირდებათ.
კავშირი და გამოყენება სხვადასხვა გარემოში
რადგან ფინანსურ გამოთვლას ხშირად სწორედ შეთავაზების ნახვის დროს ვაკეთებ, ჩემთვის მნიშვნელოვანია, რა ხდება მაშინ, როცა აპს ქსელზე წვდომა სჭირდება ან კავშირი არასტაბილურია. ასეთ მომენტში ყველაზე პრაქტიკული მიდგომაა, პირობები წინასწარ ჩაინიშნოთ და გამოთვლა მშვიდ გარემოში გააკეთოთ, ნაცვლად იმისა, რომ გამსესხებელთან საუბრისას სწრაფად აკრიფოთ ყველაფერი. მე არ ვვარაუდობ, რომ ყველა ფუნქცია კავშირის გარეშე იმუშავებს; თუ ქსელი საჭიროა, მისი ხელმისაწვდომობა გამოცდილებაზე იმოქმედებს.
ყოველდღიურ გამოყენებაში ეს განსაკუთრებით შესამჩნევია გზაში, მაღაზიის հերթում ან уулзалებაზე, სადაც ყურადღება შეზღუდულია. ასეთ իրավիճაციაში ნუ ეცდებით, ერთდროულად რამდენიმე შეთავაზების რთული პირობები დაიმახსოვროთ. ჯერ ჩაიწერეთ თანხა, ვადა და საპროცენტო პირობა, შემდეგ კი თითოეული ვარიანტი ცალ-ცალკე შეიყვანეთ. ეს ამცირებს შეცდომის შანსს და კავშირის დროებით შეწყვეტასაც ნაკლებად დამაბნეველს ხდის.
თუ გამოთვლის დროს აპი არ რეაგირებს ან კავშირი წყდება, ჩემი რჩევაა, არ გააგრძელოთ ვარაუდით მიღებულ შედეგზე დაყრდნობა. გადაამოწმეთ შეყვანილი პირობები და თავიდან შეასრულეთ გამოთვლა, როცა კავშირი ან აპის მუშაობა დასტაბილურდება. ფინანსურ გადაწყვეტილებაში რამდენიმე წუთით მოცდა სჯობს არასწორად წაკითხული ან არასრულად დამუშავებული ციფრის გამოყენებას.
პირადი მონაცემების მიმართაც გონივრული სიფრთხილე საჭიროა. წინასწარი გამოთვლისთვის საკმარისია მხოლოდ ის ინფორმაცია, რომელიც თავად პირობების შესაფასებლად გჭირდებათ; მგრძნობიარე დეტალები არ შეიყვანოთ, თუ კონკრეტული ველი ამის აუცილებლობას არ ქმნის. პრაქტიკული უპირატესობა ისაა, რომ სცენარების შედარება შეგიძლიათ ზოგადი თანხებითა და პირობებით, პირადი ანგარიშის ან ხელშეკრულების მონაცემების გაზიარების გარეშე.
ვისთვის არის ყველაზე სასარგებლო
Loan Calculator X ყველაზე მეტად გამოადგება ადამიანს, რომელიც პირველად ცდილობს სესხის პირობების გააზრებას და სურს, საუბარში მომზადებული შევიდეს. ის ასევე კარგია მათთვის, ვინც რამდენიმე ვარიანტს ადარებს და სწრაფად უნდა შეამოწმოს, როგორ მოქმედებს თანხისა და ვადის ცვლილება სავარაუდო გადასახადზე.
აპი შეიძლება სასარგებლო იყოს სტუდენტისთვის, ახალგაზრდა ოჯახისთვის, მცირე საქმიანობის დამწყებისთვის ან ნებისმიერი ადამიანისთვის, ვინც ფინანსურ გადაწყვეტილებას წინასწარ გეგმავს. მისი უფასო გამოყენება ამცირებს დაწყების ბარიერს, ხოლო Android-ის მეცხრე ვერსიიდან მხარდაჭერა საკმარისად ფართო თავსებადობას იძლევა თანამედროვე მოწყობილობებისთვის.
ამასთან, მას გამოვტოვებდი, თუ უკვე გაქვთ დეტალური ფინანსური ცხრილი, პროფესიონალური საბუღალტრო პროგრამა ან ისეთი აპი, რომელიც ყველა ვალდებულებას და შემოსავალს ერთად მართავს. დამატებითი მარტივი კალკულატორი ასეთ შემთხვევაში შეიძლება ზედმეტი გახდეს. მისი ღირებულება განსაკუთრებით ჩანს მაშინ, როცა გჭირდებათ სწრაფი, ცალკე გამოთვლა და არა მთელი ფინანსური ცხოვრების ორგანიზება.
დამწყები მომხმარებლისთვის ჩემი რჩევაა, ჯერ მცირე საცდელი გამოთვლა გააკეთოთ და შედეგი ხელითაც გადაამოწმოთ. ეს დაგეხმარებათ გაიგოთ, რას ნიშნავს თითოეული შეყვანილი პირობა და რომელი რიცხვი მოქმედებს საბოლოო სურათზე. შემდეგ უკვე შეგიძლიათ რამდენიმე სცენარის შედარება. ასე აპს უფრო გააზრებულად გამოიყენებთ და ერთ კონკრეტულ შედეგს ბრმად არ დაეყრდნობით.
ჩემი შეფასება გამოყენების შემდეგ
Loan Calculator X ჩემთვის არის პრაქტიკული, უფასო ფინანსური დამხმარე, რომლის მთავარი ძალა სესხის პირობების სწრაფად შედარებაშია. ის არ ცდილობს რთული ფინანსური პლატფორმის ჩანაცვლებას და სწორედ ამიტომ შეიძლება მოსახერხებელი იყოს მათთვის, ვისაც კონკრეტული ამოცანის სწრაფად გადაჭრა უნდა. სესხის, დეპოზიტისა და ერთეულების გადაყვანის ერთ სივრცეში მოქცევა გამოყენებას უფრო მოქნილს ხდის.
მისი გამოყენების საუკეთესო გზა არის რამდენიმე სცენარის შემოწმება, შედეგების ერთმანეთთან შედარება და შემდეგ ოფიციალურ პირობებთან გადამოწმება. თუ ამ საზღვრებს გაითვალისწინებთ, აპი დაგეხმარებათ თავიდან აიცილოთ ზედაპირული გადაწყვეტილება და უკეთ დაინახოთ, რა გავლენას ახდენს თანხა ან ვადა თქვენს ბიუჯეტზე.
საბოლოოდ, მე მას ვურჩევდი მათ, ვისაც სჭირდება სწრაფი საორიენტაციო გამოთვლა და მარტივი ფინანსური ხელსაწყო Android-ზე. არ ვურჩევდი იმ მომხმარებელს, ვინც სრულფასოვან ბიუჯეტის მართვას ან დეტალურ საკრედიტო ანალიზს ეძებს. მისი ღირებულება სწორედ მიზანმიმართულობაშია: როცა გინდა სესხის ან დეპოზიტის იდეა ციფრებში გადაიყვანო, ზედმეტი სირთულის გარეშე.
სად ჯობს გამოიყენოთ და როდის სჯობს სხვა გზა
ჩემთვის ეს აპი ყველაზე პრაქტიკულია მაშინ, როცა ჯერ კიდევ არჩევანის ეტაპზე ვარ: ვხედავ შეთავაზებას, მაგრამ გადაწყვეტილებამდე მინდა გავიგო, როგორ იცვლება სავარაუდო ტვირთი პირობების შეცვლისას. ჩვეულებრივ ვებკალკულატორთან შედარებით, მობილურზე ასეთი ხელსაწყო მოსახერხებელია იმიტომ, რომ გამოთვლას უშუალოდ საუბრის ან შეთავაზების განხილვის დროს აკეთებთ; ცხრილი კი უკეთესია, თუ ბევრი ვარიანტის შენახვა, ერთმანეთის გვერდით დალაგება და შემდგომი გადახედვა გჭირდებათ.
კონკრეტული ხერხი, რომელიც შეცდომების თავიდან აცილებაში მეხმარება, არის თითოეული შეთავაზებისთვის ერთნაირი საწყისი პირობების შენარჩუნება. თუ ერთ ვარიანტში თანხასაც ცვლით და ვადასაც, მეორეს კი უცვლელს ტოვებთ, შედარება სამართლიანი აღარ იქნება. ჯერ ერთსა და იმავე თანხაზე შეამოწმეთ ვადები, შემდეგ კი სასურველი ვადის პირობებში შეადარეთ თანხები. მიღებული ციფრები ჩაიწერეთ მოკლედ, რათა აპიდან გამოსვლის ან სხვა შეთავაზებაზე გადასვლისას აღარ დაეყრდნოთ მეხსიერებას.
მობილურზე გამოყენებას თავისი მცირე ფასი აქვს: ეკრანზე პირობების სწრაფად შეყვანისას ადვილია ვადის կամ տոկոսային արժեքის არასწორად აკრეფა, განსაკუთრებით მაშინ, როცა շտապում եք. ამიტომ შედეგი ստանալուց հետո ერთხელ ևս შეამოწმեք մուտքագրված թվերը՝ არა მხოლოდ საბოლოო թիվը։ Եթե առաջարկ եք դիտում դեմ դիմաց, სთხოვეთ გამსესხებელს პირობები წერილობით ან ჩაიწერეთ ზუსტად, რათა აპში შეყვანილი მონაცემები საუბრის ბოლოსაც გადაამოწმოთ.
აპის არჩევის საკითხშიც მიზანი მნიშვნელოვანია. თუ გსურთ რამდენიმე წუთში მიიღოთ საორიენტაციო პასუხი სესხზე ან დეპოზიტზე, ცალკე მობილური კალკულატორი უფრო მსუბუქი გზაა, ვიდრე ბიუჯეტის მართვის სრული პლატფორმის დაყენება და გამართვა. მაგრამ თუ თქვენი მთავარი კითხვა არის „რამდენი ვალი მაქვს მთლიანად?“ ან „როგორ შეიცვლება ჩემი ბიუჯეტი ყველა გადასახადის შემდეგ?“, მაშინ უფრო სრულფასოვანი ფინანსური ორგანიზატორი ან საკუთარი ცხრილი უკეთ მოერგება ამ ამოცანას.
ბოლოს, დეპოზიტის განხილვისას სესხის კალკულატორისგან განსხვავებული სიფრთხილე მჭირდება: მოსალოდნელი სარგებელი არ უნდა გავაიგივო ხელმისაწვდომ თანხასთან, სანამ კონკრეტული ვადა და პროდუქტის პირობები არ გადამიმოწმებია. აპში მიღებული შედეგი შეიძლება სასარგებლო საწყისი შედარება იყოს, მაგრამ გადაწყვეტილებისას გაითვალისწინეთ, როდის დაგჭირდებათ თანხა და შეესაბამება თუ არა არჩეული პირობები თქვენს გეგმას. ამგვარი გამოყენებით პროგრამა რჩება სწრაფ დამხმარედ და არა ფინანსური რჩევის შემცვლელად.
კავშირის გავლენა საბოლოო გამოცდილებაზე
ჩემი საბოლოო შეფასებით, ქსელის საკითხი აქ უფრო გამოყენების გარემოს მართვას ეხება, ვიდრე თავად გამოთვლის იდეას. თუ შეთავაზებებს წინასწარ ჩაინიშნავთ, ყურადღებით შეიყვანთ პირობებს და შედეგს ოფიციალურ დოკუმენტს შეადარებთ, აპი სასარგებლო საწყის ორიენტირს გაძლევთ. თუ კი გჭირდებათ გარანტირებული მუშაობა ქსელის გარეშე ან დეტალური, შენახვადი ფინანსური ისტორია, ამ საჭიროებისთვის სხვა ხელსაწყოს არჩევა უფრო გონივრული იქნება.
პლუსები
- სესხის ყოველთვიურ გადასახადს სწრაფად და მარტივად ითვლის.
- მხარს უჭერს სხვადასხვა საპროცენტო განაკვეთის შედარებას.
- მოსახერხებელია ბიუჯეტის წინასწარ დაგეგმვისთვის.
- ინტერფეისი მარტივია და ახალ მომხმარებელსაც ადვილად ესმის.
- შედეგების მიღება ინტერნეტის გარეშეაც შესაძლებელია.
მინუსები
- ზოგიერთ ქვეყანაში საკომისიოებისა და გადასახადების გათვლა შეზღუდულია.
- შედეგები მხოლოდ მიახლოებითია და ბანკის საბოლოო შეთავაზებას არ ცვლის.
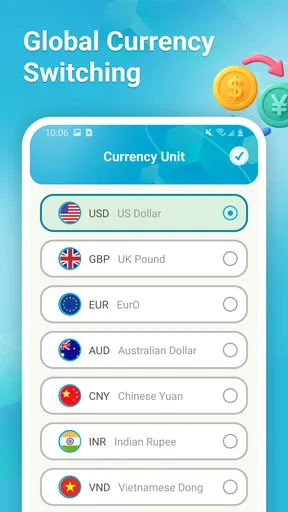
- ვალუტების ან ადგილობრივი ფინანსური წესების მხარდაჭერა შესაძლოა არასრული იყოს.
- ამორტიზაციის დეტალური ცხრილი ყველა სცენარში ხელმისაწვდომი არ არის.
- რეკლამებმა შესაძლოა გამოყენებისას ყურადღება გაგიფანტოთ.
ხშირად დასმული კითხვები — Loan Calculator X
რა არის Loan Calculator X და ვისთვის არის ის განკუთვნილი?
Loan Calculator X არის სესხის გამოთვლის აპლიკაცია, რომელიც დაგეხმარებათ წინასწარ შეაფასოთ ყოველთვიური გადასახადი, პროცენტის საერთო ოდენობა და სესხის სრული ღირებულება. ის სასარგებლოა მათთვის, ვინც იპოთეკური, სამომხმარებლო ან ავტოსესხის აღებას გეგმავს და სხვადასხვა პირობების შედარება სურს. აპლიკაცია ფინანსურ გადაწყვეტილებას არ იღებს თქვენს ნაცვლად, არამედ მხოლოდ გამოთვლების დაგეგმვაში გეხმარებათ.
როგორ გამოვთვალო სესხის ყოველთვიური გადასახადი Loan Calculator X-ში?
გამოთვლის დასაწყებად, ჩვეულებრივ, უნდა შეიყვანოთ სესხის ძირითადი თანხა, წლიური საპროცენტო განაკვეთი და დაფარვის ვადა. მონაცემების შეყვანის შემდეგ აპლიკაცია აჩვენებს სავარაუდო ყოველთვიურ შენატანს, მთლიანად გადასახდელ თანხას და პროცენტის ოდენობას. შედეგის სიზუსტისთვის ყურადღებით შეამოწმეთ ვადა, ვალუტა და საპროცენტო განაკვეთის ფორმატი, რადგან მცირე შეცდომამაც კი შეიძლება საბოლოო შედეგი შეცვალოს.
ითვალისწინებს თუ არა Loan Calculator X ბანკის საკომისიოებს, დაზღვევას და სხვა დამატებით ხარჯებს?
Loan Calculator X-ის ძირითადი გამოთვლა, როგორც წესი, ეფუძნება სესხის თანხას, პროცენტს და დაფარვის პერიოდს. ამიტომ აუცილებელია გადაამოწმოთ, აქვს თუ არა თქვენს გამოყენებულ ვერსიას საკომისიოს, დაზღვევის, ჯარიმის ან სხვა დამატებითი ხარჯების ცალკე ველების დამატების შესაძლებლობა. ბანკის რეალური შეთავაზება შესაძლოა აპლიკაციაში ნაჩვენები შედეგისგან განსხვავდებოდეს, რადგან ფინანსური ორგანიზაციები ხშირად იყენებენ მომსახურების დამატებით გადასახადებს.
არის თუ არა Loan Calculator X-ის მიერ ნაჩვენები შედეგები ზუსტი და შეიძლება თუ არა მათზე დაყრდნობა?
აპლიკაციის შედეგები სასარგებლოა საორიენტაციო დაგეგმვისთვის, თუმცა ისინი არ უნდა ჩაითვალოს ბანკის ოფიციალურ შეთავაზებად. საბოლოო გადასახადი შეიძლება შეიცვალოს ეფექტური საპროცენტო განაკვეთის, საკომისიოების, გადახდის თარიღების, დამრგვალებისა და კონკრეტული ბანკის პირობების მიხედვით. ჩამოტვირთვამდე და გამოყენებისას სასურველია შეადაროთ მიღებული შედეგი კრედიტორის ოფიციალურ კალკულაციასა და ხელშეკრულებაში მოცემულ ინფორმაციას.
აგროვებს თუ არა Loan Calculator X ჩემს პირად ან ფინანსურ მონაცემებს?
სანამ აპლიკაციას გამოიყენებთ, ყურადღებით გაეცანით მის კონფიდენციალურობის პოლიტიკას და მოთხოვნილ ნებართვებს. სესხის კალკულატორისთვის, ჩვეულებრივ, საკმარისია მხოლოდ თანხის, პროცენტის და ვადის შეყვანა, ამიტომ საბანკო ანგარიშის, ბარათის ან პირადობის მონაცემების მოთხოვნა დამატებით ყურადღებას საჭიროებს. არ შეიყვანოთ მგრძნობიარე ინფორმაცია, თუ აპლიკაციის სანდოობა, დეველოპერი ან მონაცემთა დამუშავების წესები თქვენთვის გაურკვეველია.


